Koliko je veštačka inteligencija doprinela pouzdanosti finansijskog poslovanja?

U desetoj epizodi našeg podkasta “Jezik Finansija“, razgovaramo sa Mišom Živićem, inovatorom i osnivačem kompanije LeanPay. Miša analizira izazove vezane za zaštitu podataka u finansijskom sektoru, ukazujući na visoke troškove koje finansijske institucije moraju da snose da bi se zaštitile od cyber napada, pogotovo tokom visokih perioda transakcija kao što je Black Friday.

Takođe, istražujemo kako veštačka inteligencija već smanjuje operativne troškove i kako će nastaviti da oblikuje sektor korisničke podrške, cyber bezbednosti i upravljanja rizicima.

Epizoda pod nazivom “Koliko je veštačka inteligencija doprinela pouzdanosti finansijskog poslovanja?“ biće dostupna 12. juna 2024. na YouTube kanalu i striming platformama, a šta vas očekuje u epizodi pogledajte u nastavku teksta.

  • Koliko košta zaštita podataka finansijske institucije?

Mogu li one sebi taj trošak priuštiti? Prosecan data breach u finansijskoj industriji košta kompaniju 5,8m USD. Investicije u zaštitu podataka su jako skupe, ali nužne, zbog brzog rasta troškova data breacheva. 

  • Kada se najčešće dešava cyber napad?

Pogodan trenutak je period u kome se dešava velika poslovna aktivnost/broj transakcija, kao što je Black Friday. Tada se napadači “lakše sakriju”.

  • Da li će primena veštačke inteligencije smanjiti operativne troškove u finansijskoj industriji?

Veštačka inteligencija ima jako potentan uticaj na finansijski sektor. Već postoje dokazane studije slučaja sa velikim uštedama u korisničkoj podršci i cyber bezbednosti.

  • Kako vidiš budućnost primene veštačke inteligencije i IT u finansijskoj industriji?

Korisnička podrška, cyber bezbednost, marketing, risk management itd. samo su neki od mogućih sfera uticaja veštačke inteligencije na finansijsku industriju. A uticaj IT-a generalno, to je danas ad acta pitanje –  finansijska industrija je danas deo IT industrije.

Miša Živić

Miša Živić

Miša Živić je serijski preduzetnik, koji nastoji da doprinese društvu kao profesionalac, kroz otvaranje radnih mesta i pružanje proizvoda ili usluga koji čine život ljudima boljim. Njegov najnoviji poduhvat, Leanpay, definitivno postiže ove ciljeve pružanjem potpuno digitalizovanih rešenja za finansiranje na prodajnom mestu. Miša je uveren da su znanje i ideje ključne prednosti u dobu znanja. Miša je pohađao MBA studije na Univerzitetu u Oksfordu.

Kako prevarne radnje utiču na finansijsko poslovanje ?

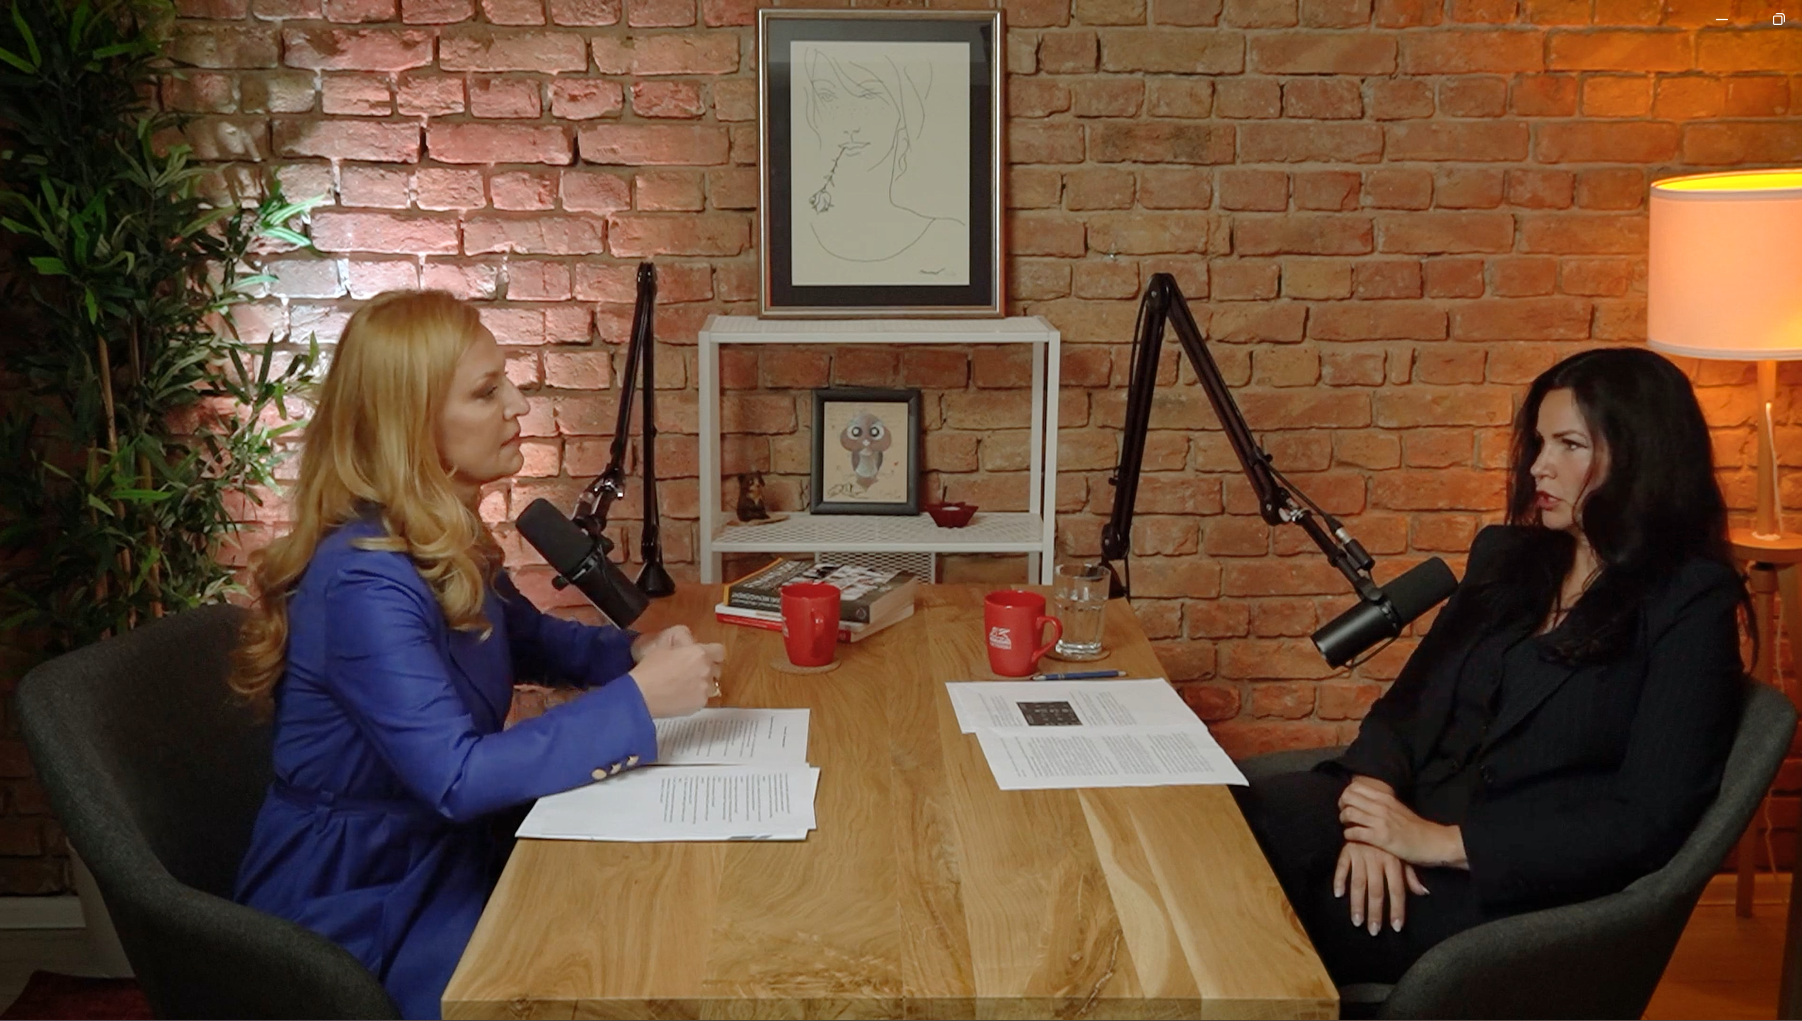
U devetoj epizodi našeg podkasta “Jezik Finansija“, sa prof Slađanom Beković razgovara Sandra Damijan, predavačicom na Ekonomskom fakultetu Sveučilišta u Ljubljani. Sandra je, takođe, partner i voditelj Grant Thornton Advisory and Financial Forensic Services u JIE. Sandra analizira razlike između namernih prevara i nenamernih grešaka, efikasnost različitih metoda za detekciju prevara, uključujući sve veći doprinos analitike podataka, kao i složene izazove u otkrivanju sukoba interesa.

Osim toga, dotičemo se i metoda prevencije, važnosti edukacije zaposlenih i kreiranja sigurnog okruženja za prijavu sumnjivih aktivnosti, naglašavajući potrebu za razvijanjem otvorene korporativne kulture.

Epizoda pod nazivom “Kako prevarne radnje utiču na finansijsko poslovanje?” biće dostupna 31. maja 2024. na YouTube kanalu i striming platformama, a šta vas očekuje u epizodi pogledajte u nastavku teksta.

  • Šta je prevara? Da li greške imaju isti učinak?

Temeljni oblik prijevare ostvaruje onaj tko, s ciljem da sebi ili drugomu pribavi protupravnu imovinsku korist, dovede koga lažnim prikazivanjem ili prikrivanjem činjenica u zabludu ili ga održava u zabludi i time ga navede da na štetu svoje ili tuđe imovine što učini ili ne učini. Bitno se razlikuje pojam prijevare i pojam pogreške. Shodno tome, izraz „pogreška“ označava nenamjerne propuste. Dakle, pogreške i prijevare razlikuju se ponajviše, sukladno navedenom, u stupnju namjere. Kompanije bi trebale biti svjesne da su pogreške i prijevare rastući i veliki problem za okolinu, ali i samu organizaciju. U tom kontekstu trebale bi poduzeti značajne mjere i korake edukacije i prevencije, ranog otkrivanja i u konačnici suzbijanja takvih djela.

  • Šta je okidač da se prepozna prevarna radnja?

Otkrivanje prijevare temelji se na identificiranju relevantnih pokazatelja prijevare. Također je važno razumjeti da velika većina prijevara nije identificirana godišnjom revizijom ili drugom računovodstvenom metodom. Naprotiv, daleko najveći udio prijevara otkrije se putem dojave ili nekog drugog oblika interne komunikacije. Bez obzira na navedeno, u posljednje vrijeme raste udio prijevara koje su identificirane kroz različite oblike analitike podataka.

  • Šta je podmićivanje?

Podmićivanje predstavlja neko obećanje, ponudu ili davanje bilo koje beneficije koja neprimjereno utječe na ishod odluka. Mito može biti dan zaposleniku (direktno) ili preko druge osobe/subjekta (indirektno), a može biti u obliku novca, povjerljivih informacija, darova i sl.

  • Koje je šeme prevarnih radnji najteže otkriti?

Prijevaru je po svojoj prirodi teško otkriti. U mnogim tvrtkama sustavi kontrole nisu prilagođeni otkrivanju prijevara, rizici su često podcijenjeni ili uopće nisu identificirani.  Na temelju mog iskustva, najteže je otkriti sukob interesa kao jednu od shema prijevare. Sukob interesa predstavlja situaciju u kojoj su privatni interesi dužnosnika (zaposlenika) u suprotnosti s interesom tvrtke ili s druge strane privatni interes može utjecati na nepristranost zaposlenika u obavljanju njegove dužnosti.

  • Postoje li programi za borbu protiv prevarnih radnji?

Stara narodna izreka „bolje spriječiti, nego liječiti“ možda najbolje opisuje važnost prevencije prijevare. Dakako, prevencija i rano otkrivanje potencijalne prijevare uvijek je poželjnija nego intervencija nakon već nastalog štetnog događaja.

Od izuzetne važnosti je pravovremeno identificiranje indikatora koji ukazuju na prisustvo rizika prevare, ali ne moraju neizostavno biti povezani s njom. Također, bitno je spomenuti da indikatori mogu biti važan dio procjene rizika od prijevare, pogotovo kada su u kombinaciji s relevantnim informacijama iz drugog izvora. Potrebno je uključiti osoblje organizacije u identificiranje znakova upozorenja te u raspravljanje o rizicima prijevare i načinu sprječavanja pojave prijevare unutar organizacije. Zatim, educirati sve zaposlene i podignuti svijest o ranim signalima upozorenja na prijevaru i u postojeće kontrolne mehanizme, implementirati sustave i procese za detekciju indikatora. Važno je također uspostaviti vjerodostojan mehanizam putem kojeg će zaposleni moći prijaviti sumnju na prijevaru te poticati otvorenu kulturu gdje je prijavljivanje prave sumnje prihvatljivo i poželjno.

Sandra Damijan

Sandra Damijan

Dr Sandra Damijan je predavačica na Ekonomskom fakultetu Sveučilišta u Ljubljani. Također je partner i voditelj Grant Thornton Advisory and Financial Forensic Services u JIE. Sandra je senatorica za Sloveniju na Svjetskom forumu investitora poslovnih anđela (WBIF), članica Global Startup odbora i vodi Smart Financing. Također je viši član savjetodavnog odbora u Sigma Ratings za Europu (Fitch Group), bivša predsjednica slovenskog ogranka Udruge certificiranih ispitivača prijevara i osnivačica Intercollegiate European Ethics Bowl.

Tijekom rada u slovenskoj Komisiji za prevenciju korupcije bila je odgovorna za razvoj usklađenosti te je vodila i upravljala istražnim timovima za korupcijska kaznena djela u javnom i privatnom sektoru. Usredotočila se na financijski, infrastrukturni, energetski, zdravstveni i telekomunikacijski sektor. Bivša je članica slovenske delegacije pri Vijeću Europe Grupe država protiv korupcije (GRECO), voditeljica slovenske delegacije pri UNODC-u za pravnu i tehničku pomoć u provedbi Konvencije Ujedinjenih naroda protiv korupcije (UNCAC) u dr. zemalja, i bivši potpredsjednik Europske mreže za prijevare i korupciju u zdravstvu (EHFCN), Bruxelles.

Poslovna komunikacija u finansijskom poslovanju

Ove nedelje nas očekuje osma epizoda našeg podkasta “Jezik Finansija” u kojoj pričamo o različitim specifičnostima u poslovnoj komunikaciji, a pogotovu u finansijskom poslovanju. Kao gošća i sagovornica u ovoj epizodi je ekspert u oblasti političkih i biznis komunikacija Nikolina Borčić, profesorka VERN Univerziteta i Sveučilišta u Zagrebu.

U ovoj epizodi, Nikolina razmatra ključne aspekte poslovne komunikacije, uključujući važnost neverbalne komunikacije i strategije koje igraju centralnu ulogu u poslovanju. Takođe, dotičemo se uticaja medijskog imidža izvršnih direktora na reputaciju kompanije, kao i sklonosti stručnjaka iz finansijske industrije da se drže van centra pažnje. Ne propustite priliku da čujete kako sofisticirane komunikacione veštine mogu oblikovati poslovni svet.

Epizoda pod nazivom “Poslovna komunikacija u finansijskom poslovanju” biće dostupna 17. maja 2024. na YouTube kanalu i striming platformama, a šta vas očekuje u epizodi pogledajte u nastavku teksta.

Šta to čini naš stil poslovne komunikacije posebnim?

Način na koji razmišljamo i promatramo svijet temelj je našeg pristupa. Nakon toga slijedi način na koji te misli i uvjerenja pretvaramo u govor i komunikaciju.

Koliko je neverbalni način komunikacije uticajan? 

Istaknut ću jedan primjer utjecaja neverbalne komunikacije: utjecaj glasom i modulacijom glasa. Sposobnost kontrole i promjene glasa u smislu tona, jačine i ritma, odnosno kontrole intonacije, brzine govora i pauza tijekom govora, ključna je za održavanje pažnje i može pomoći u naglašavanju određenih riječi. 

Igraju li ljudi u biznisu komunikacijske igre? 

Stalno. Svi koriste razne taktike poput pregovaranja, ograničenja ponude, reciprociteta, društvenog dokaza, sidrenja cijena – i to nisu taktike samo za prodajnu nišu, nego su prisutne u svim poslovnim domenama.  Naša najveća moć leži u snazi jezika i svijesti o tome. 

Da li je Voren Bafet bio uspešan u poslovnoj komunikaciji ili je bio poslovno kreativan?  

On je (bio) uspješan u oba aspekta — kako u komunikaciji tako i u kreativnosti. Warren. Primjer su njegovi godišnji izvještaji dioničarima u Berkshire Hathawayu, koji su poznati po jasnom, sažetom i često čak humorističnom stilu –  on je sjajan primjer kako složene financijske koncepte prikazati na razumljiv i pristupačan način. Što se tiče poslovne kreativnosti, njegova sposobnost inovacije i strateškog razmišljanja su najbolji dokaz njegove genijalnosti.

Koliko imidž izvršnog direktora u medijima može uticati na reputaciju kompanije? 

Živimo u eri površnosti, polarizacije i dojma, gdje je sve personificirano – od politike i biznisa do društva. U tom kontekstu, imidž izvršnog direktora u medijima može znatno utjecati na dojam, a time i na reputaciju kompanije. Ovisno o medijskim nastupima izvršnih direktora, stvara se slika koja se prenosi na cijelu organizaciju.

Da li ljudi iz finansijske industrije imaju sklonost da budu u drugom planu? 

Stručnost i diskrecija često su povezani, zbog čega stručnjaci iz financijskog sektora u određenim kontekstima preferiraju djelovati izvan centra javne pažnje. No sve je do konteksta i samog čovjeka, ne može se generalizirati.

Nikolina Borčić

Nikolina Borčić

Dr sc. Nikolina Borčić,  komunikacijska stručnjakinja i sveučilišna predavačica, magistrirala je i dva puta doktorirala na temama vezanim uz višeslojnost te moć jezika i komunikacije, s fokusom na medijski jezik i politički diskurs. Njezini magistarski i doktorski radovi detaljno ispituju i prikazuju kako jezik odražava i sukreira utjecaj te moć u javnoj komunikaciji. Kroz nastavne i znanstvene aktivnosti na Sveučilištu VERN’ i Fakultetu političkih znanosti, Nikolina Borčić usmjerava studente na razumijevanje komunikacijskih strategija, poput načina plasiranja privatnih tema, uporabe osobnih komunikacijskih markera te drugih elemenata identiteta i imidža u svrhu samopredstavljanja i ostvarivanja utjecaja u javnoj komunikaciji. Predaje predmete vezane uz poslovnu komunikaciju, kreiranje imidža u javnoj komunikaciji, popularnu kulturu, stereotipe u komunikaciji, političku komunikaciju te stilistiku i medijski jezik. Autorica je više od 40 znanstvenih radova i knjige ‘Vrag je u detalju’. Osim akademskog doprinosa, piše kolumne za portale elle.hr i mixer.hr, održava radionice i predavanja na teme komunikacije te redovito komentira javnu komunikaciju u medijima

Kako je FinTech doneo kripto valute?

Sedma epizoda našeg podkasta “Jezik Finansija” odgovara na sva kripto pitanja. Prof Slađana Beković razgovara sa Nevenom Vrčekom, profesorom na Fakultetu Organizacije i Informatike, Sveučilišta u Zagrebu, i Milanom Horvatom, CEO FIMA Plus i viši savetnik u okviru FIMA, sa preko 30 godina iskustva na tržištu kapitala. Ova epizoda pruža detaljan pogled na ključne tehnologije poput blockchain-a, veštačke inteligencije i kvantnog računanja, istražujući kako one doprinose sigurnijem i efikasnijem finansijskom okruženju. Neven i Milan, pričaju i o izazovima i mogućnostima koje ove tehnologije nose, kao i o budućim trendovima u regulaciji kriptovaluta.

Epizoda pod nazivom “Kako je FinTech doneo kripto valute” biće dostupna 10. maja 2024. na YouTube kanalu i striming platformama, a šta vas očekuje u epizodi pogledajte u nastavku teksta.

Šta se krije iza naziva financijska tehnologija?

FinTech, odnosno “financijske tehnologije”, odnosi se na integraciju tehnologije u ponude financijskih usluga kako bi se poboljšala njihova upotreba i dostava potrošačima. Obuhvaća širok spektar primjena, ne ograničavajući se samo na tradicionalne bankarske aktivnosti, već se proteže na bilo koju tehnologiju korištenu u financijskim uslugama, uključujući osobne i komercijalne financije. Cilj FinTecha je učiniti financijske usluge dostupnijima, bržima i jeftinijima.

Koje tehnologije oblikuju budućnost FinTech-a?

Budućnost FinTecha vjerojatno će oblikovati nekoliko novih i razvijajućih tehnologija koje obećavaju dodatno transformirati industriju financijskih usluga. Evo nekih ključnih tehnologija za koje se očekuje da će imati značajan utjecaj:

  • Blockchain i tehnologija distribuiranih zapisa (DLT): Osim kripto valuta, očekuje se da će blockchain i DLT revolucionirati područja poput međunarodnih plaćanja, procesa poravnanja i pametnih ugovora. Ovi sustavi će nuditi jeftinije i  učinkovitije transakcije. S ovime možemo povezati razne oblike digitalnih valuta posebice ako budu prihvaćene i od središnjih banaka.
  • Umjetna inteligencija (AI) i strojno učenje (ML): AI i ML će nastaviti napredovati u FinTecha kroz poboljšane personalizirane financijske savjete, poboljšanu procjenu rizika, otkrivanje prijevara i korisničku službu putem chat botova i sučelja vođenih AI-jem.
  • Kvantno računarstvo: Iako je još u ranoj fazi razvoja, kvantno računanje ima potencijal znatno poboljšati računalnu snagu i sposobnosti, potencijalno transformirajući složene financijske modele, probleme optimizacije i metode šifriranja.
  • 5G tehnologija: Uvođenje 5G mreža poboljšat će mobilno bankarstvo i plaćanja, omogućiti korištenje IoT-a (Internet stvari) u bankarstvu i poboljšati brzinu i pouzdanost financijskih transakcija i obrade podataka.
  • Otvoreno bankarstvo i ekonomija API-ja: Nastavak usvajanja otvorenog bankarstva, potpomognutog API-jima (sučelja za pristup aplikacijama), poticat će inovacije, omogućujući programerima trećih strana da stvaraju nove financijske usluge i aplikacije, poboljšavajući konkurenciju i izbor za klijente.
  • Tehnologije kibernetičke sigurnosti: Kako financijska industrija postaje sve digitalnija, tehnologije cyber sigurnosti bit će od presudne važnosti u zaštiti podataka, transakcija i digitalnih imovina od kibernetičkih prijetnji, koristeći napredno šifriranje, biometriju i sigurne protokole pristupa.
  • Proširena stvarnost (AR) i virtualna stvarnost (VR): AR i VR mogli bi revolucionirati korisničko iskustvo u bankarstvu i financijama, od virtualnih poslovnica i vizualno obogaćenih financijskih savjeta do poboljšane edukacije o financijskim proizvodima.
  • Internet stvari (IoT): Tehnologija IoT može transformirati upravljanje osobnim financijama i osiguranje, s uređajima koji pružaju podatke u stvarnom vremenu za prilagodbu financijskih transakcija, upravljanje rizicima te pružanje personaliziranih financijskih savjeta na temelju načina života.

Šta su Blockchain tehnologije?

Blockchain tehnologije odnose se na decentraliziranu i distribuiranu tehnologiju zapisivanja podataka (DLT) koja bilježi transakcije na mnogo računala na takav način da se registrirane transakcije ne mogu retroaktivno mijenjati. Ova tehnologija je temelj kripto valuta, kao što je Bitcoin, ali njena primjena seže daleko izvan digitalnih valuta.

Znamo kako funkcionira tržište kapitala. A kako funkcionira tržište kripto valuta?

Tržišta kapitala i tržišta kripto valuta dva su različita segmenta financijskog ekosustava, svaki s vlastitim karakteristikama, sudionicima i mehanizmima djelovanja. Evo nekih ključnih razlika između njih:

  • Priroda i sastav

Tržišta kapitala: Obuhvaćaju tradicionalna tržišta dionica i obveznica, gdje kompanije i vlade izdaju vrijednosne papire kako bi prikupili kapital od investitora. Ova tržišta su visoko regulirana, s uspostavljenim pravnim okvirima za zaštitu investitora.

Tržišta kripto valuta: Sastoje se od platformi na kojima se trguje digitalnim imovinama, uključujući kripto valute poput Bitcoina i Ethereuma. Ova tržišta su relativno nova i karakterizira ih manja ili nikakva regulacija u usporedbi s tradicionalnim tržištima kapitala.

  • Regulacija i nadzor

Tržišta kapitala: Podložna su strogoj regulaciji i nadzoru od strane vladinih i regulatornih tijela (npr. SEC u Sjedinjenim Američkim Državama, FCA u Velikoj Britaniji, HANFA u Hrvatskoj) kako bi se osigurao integritet tržišta, zaštitili investitori i spriječila prijevara.

Tržišta kripto valuta: Trenutno djeluju s manje regulatornog nadzora, iako se to mijenja kako vlade i regulatorna tijela počinju razvijati okvire za nadzor ovih tržišta. Razina regulacije može znatno varirati između zemalja.

  • Sudionici tržišta

Tržišta kapitala: Sudionici uključuju institucionalne investitore (kao što su mirovinski fondovi, uzajamni fondovi i osiguravajuća društva), maloprodajne investitore, javne kompanije, vlade i posrednike poput banaka i brokera.

Tržišta kripto valuta: Privlače širok spektar sudionika, prije svega pojedince, rudare kripto valuta, satrapove u području kripto valuta i sve više, tradicionalne financijske institucije koje istražuju digitalnu imovinu.

  • Volatilnost i rizik

Tržišta kapitala: Općenito pokazuju manju volatilnost u usporedbi s tržištima kripto valuta, djelomično zbog njihove zrelosti i regulatornog okruženja. Međutim, nisu imuni na volatilnost, kako je vidljivo tijekom ekonomskih padova ili financijskih kriza.

Tržišta kripto valuta: Poznata su po svojoj visokoj volatilnosti, što može dovesti do značajnih fluktuacija cijena u kratkim razdobljima. Ova volatilnost pripisuje se faktorima poput tržišnog sentimenta, spekulativnog trgovanja i određenih vijesti.

  • Pristupačnost i radno vrijeme

Tržišta kapitala: Tradicionalno imaju određeno radno vrijeme, obično usklađeno s radnim satima zemlje u kojoj posluju. Pristup može zahtijevati prolazak kroz regulirane financijske institucije ili brokere.

Tržišta kripto valuta: Djeluju 24/7, nudeći kontinuirane mogućnosti trgovanja.

Dostupni su izravno putem različitih burzi kripto valuta bez potrebe za posrednicima, čineći ih pristupačnijima globalnoj publici.

  • Imovinska podloga

Tržišta kapitala: Dionice i obveznice često predstavljaju vlasništvo u stvarnim imovinama ili prava na buduće novčane tokove, čineći ih povezanima s financijskim učinkom izdavatelja.

Tržišta kripto valuta: Vrijednost kripto valuta obično nije podržana fizičkim imovinama ili novčanim tokovima, već tehnologijom, stopama prihvaćanja, efektima mreže i spekulativnim interesom.

Iako oba tržišta nude mogućnosti za ulaganje i trgovanje, ona su namijenjena različitim profilima investitora i apetitima za rizik. Tržišta kapitala pružaju tradicionalni, regulirani način ulaganja u stvarne imovine, dok tržišta kripto valuta nude noviju, visoko volatilnu investicijsku pejzaž potaknutu digitalnom inovacijom.

Kako se određuje kupovna cijena kripto valute? Šta na to utječe?

Cijena kripto valuta određena je s dosta među povezanih faktora, slično kao kod tradicionalnih financijskih imovina, ali s nekim jedinstvenim utjecajima zbog njihove digitalne prirode i tehnologije koja leži u osnovi. Evo dominantnih faktora koji određuju cijene kripto valuta:

  • Ponuda i potražnja: Ovo osnovno ekonomsko načelo primjenjuje se i na kripto valute. Ponuda većine kripto valuta je ograničena (npr. ponuda Bitcoina je ograničena na 21 milijun), što može utjecati na potražnju. Povećanje potražnje uz ograničenu ponudu obično dovodi do porasta cijena, i obrnuto.
  • Tržišno raspoloženje: Opće raspoloženje investitora i sudionika na tržištu značajno utječe na cijene kripto valuta. Događaji u vijestima, društveni mediji, tržišni trendovi i percepcija investitora mogu dramatično utjecati na potražnju, a time i na cijene. Pozitivne vijesti mogu dovesti do porasta cijena, dok negativne vijesti mogu uzrokovati pad cijena.
  • Korisnost i prihvaćenost: Korisnost kripto valute i stopa njezine prihvaćenosti također igraju ključne uloge. Kripto valute koje nude jedinstvene značajke, učinkovitosti ili poboljšanja nad tradicionalnim financijskim sustavima mogu vidjeti veću potražnju. Povećana prihvaćenost od strane potrošača, poslovnih subjekata i javnog sektora može dovesti do viših cijena.
  • Regulativa: Regulatorne vijesti mogu značajno utjecati na cijene. Pozitivna regulativna jasnoća može dovesti do povećanja cijena, dok restriktivne regulacije ili zabrane mogu uzrokovati pad cijena. Investitori često brzo reagiraju na regulatorne vijesti, s obzirom na njihov potencijalni utjecaj na pristupačnost i legalnost.
  • Tehnološke promjene i inovacije: Razvoj u blockchain tehnologiji, promjene u protokolu kripto valute ili pojava novih značajki mogu utjecati na interes investitora i potražnju. Na primjer, nadogradnje koje poboljšavaju skalabilnost, sigurnost ili uvode nove sposobnosti mogu pozitivno utjecati na cijene.
  • Manipulacija tržištem: Kao i kod bilo koje imovine, tržišta mogu biti podložna manipulaciji. U prostoru kripto valuta to može uključivati prakse poput pranja novca, i razne manipulativne taktike koje mogu privremeno utjecati na cijene.
  • Špekulacija: Značajan dio trgovanja kripto valutama vođen je špekulacijama o budućim kretanjima cijena umjesto intrinzične vrijednosti samih digitalnih valuta koju one u principu niti nemaju. Špekulativno trgovanje može dovesti do brzih promjena cijena.
  • Konkurencija: Tržište kripto valuta je prepuno, s tisućama kripto valuta koje se natječu za pažnju investitora. Inovacije, učinkovitost i percipirani potencijal kripto valute u odnosu na njene konkurente mogu utjecati na njenu cijenu.
  • Makroekonomski faktori: Globalni ekonomski pokazatelji i uvjeti, kao što su stope inflacije, kretanja valuta i ekonomske politike, također mogu utjecati na cijene kripto valuta. Na primjer, u vremenima devalvacije fiat valuta, neki se mogu okrenuti kripto valutama kao skladištu vrijednosti, potencijalno dovodeći do porasta cijena.
  • Institucionalno ulaganje: Ulazak ili izlazak velikih institucionalnih investitora može značajno pomaknuti cijene kripto valuta. Institucionalno ulaganje signalizira povjerenje u tržište, potencijalno dovodeći do povećanja cijena, dok povlačenje može imati suprotan učinak.

Razumijevanje složene igre ovih faktora ključno je za svakoga tko želi ulagati ili trgovati kripto valutama. Visoko volatilna priroda tržišta kripto valuta znači da cijene mogu dramatično fluktuirati kao odgovor na promjene ovih i drugih faktora.
Neven Vrček

Neven Vrček

Dr. Sc. Neven Vrček je istraživač, predavač i bivši dekan Sveučilišta u Zagrebu, Fakulteta organizacije i informatike, Hrvatska (UNIZG-FOI). Područja njegovog akademskog i profesionalnog interesa su pametna industrija, internet stvari, upravljanje organizacijskim učinkom i softversko inženjerstvo. Autor je više od osamdeset znanstvenih radova i nekoliko knjiga. Kao mentor uspješno je savjetovao petnaest doktoranata i vodio nekoliko znanstvenih projekata. Osim akademske uspješnosti, sudjelovao je i vodio brojne stručne projekte u domenama svog interesa kao što su razvoj nacionalnog okvira interoperabilnosti,
razvoj strategije e-poslovanja, implementacija uravnotežene kartice rezultata, razvoj nacionalne infrastrukture za e-fakturiranje, itd. Član je nekoliko strukovnih i akademskih
udruga. Bio je voditelj doktorskog studija Informacijske znanosti na UNIZG-FOI-ju, voditelj poslijediplomskog studija Javna uprava, ovlašteni revizor visokih učilišta i član znanstvenih odbora nekoliko časopisa i konferencija. Trenutno je voditelj doktorskog programa Upravljanje digitalnim inovacijama. Predsjeda Revizorskim odborom Hrvatske narodne banke. Njegove vještine sežu od praktičnog razvoja sustava do modeliranja/simulacije
poslovnih procesa i organizacijskog upravljanja.

Milan Horvat

Milan Horvat

FIMA – Milan Horvat, posluje na tržištu kapitala preko 30 godina, a posljednjih 7 godina vrlo je aktivan na tržištu digitalne imovine / kripto valuta. Specijalnost su mu investicijsko bankarstvo, poslovne strategije, spajanja i preuzimanja (Mergers and acquisitions – M&A), kao i portfolio management te upravljanje imovinom.

Šta nam donosi savremeno bankarsko poslovanje?

U narednoj epizodi našeg podkasta “Jezik Finansija“, sa prof Slađanom Beković razgovara Ivan Smiljković, član Izvršnog odbora Procredit banke, koji će s nama podeliti svoja iskustva i znanja o savremenom bankarstvu. Ivan će nam otkriti kako se bankarske usluge prilagođavaju potrebama modernih klijenata, značaj digitalizacije i kako ProCredit banka vodi brigu o sigurnosti svojih klijenata u digitalnom svetu. Takođe, razgovaraćemo o tome kako se bankarske institucije uključuju u zeleno poslovanje i kako pristupaju finansiranju poljoprivrede. Pridružite nam se da saznate više o promenama koje oblikuju bankarski sektor danas.

Epizoda pod nazivom “Šta nam donosi savremeno bankarsko poslovanje?” biće dostupna 24. aprila 2024. na YouTube kanalu i striming platformama, a šta vas očekuje u epizodi pogledajte u nastavku teksta.

  • Kako izgleda percepcija savremenog klijenta banke o ovoj finansijskoj institucije? Da li znaju klijenti šta banke sve od usluga i proizvoda nude?

 Percepcija o uslugama i ulogama banke razlikuje se u zavisnosti od kategorije klijenata. Stanovništvo zanimaju bankarske usluge koje su njima potrebne: otvaranje računa, novčane transakcije, menjačnica, štednja, krediti. ProCredit banka od ove godine akcenat stavlja na poslovanje sa stanovništvom. Naši klijenti iz ovog segmenta su korisnici online bankarstva, žele i umeju sve da urade samostalno i brzo, bez dolaska u banku. Mi smo prva banka koja je omogućila da se sve usluge obavljaju online. Od ove godine ponovo imamo i savetnike u ekspoziturama, da budu od pomoći onim klijentima koji imaju afinitet prema klasičnom bankarstvu – oči u oči.

Što se privrede tiče, ProCredit je duže od dve decenije prepoznat kao banka izbora za MSP. Naši klijenti znaju da smo mi “više od banke” – mi smo i njihov finansijski konsultant koji sa njima zajedno projektuje, prati i usmerava njihov razvoj, naročito kada on ide u pravcu zelene tranzicije.

I za stanovništvo i za privredu ProCredit zaista ima konkurentne ponude, od stimulativnih kamata za štednju, keš i investicione kredite, ali i brojne grantove za biznis klijente. Uz našu podršku klijenti treba da unaprede kvalitet života i budu tržišno konkurentni.

  • Šta FinTech znači za banku?

 Fintech je najpre prilika za banke da unaprede svoje poslovanje, pruže klijentima bolje usluge i ostanu konkurentne u digitalnom finansijskom okruženju.

Procredit je prva 100 odsto online banka kod nas – mi smo “pioniri” digitalizacije, jer smo zatvorili šaltere i otvorili Zone 24/7, gde klijenti samostalno mogu da obave sve transakcije bilo kada tokom dana i noći.

Usavršili smo procese online otvaranja računa putem video-identifikacije, pa se sve obavlja za manje od 10 minuta, od kuće, s telefona. Keš kredite odobravamo online do određenih iznosa, klijentu štedimo vreme, ali i strpljenje, jer smo zaobišli opterećujuću “papirologiju”. Nova m-banking aplikacija je maksimalno funkcionalna i jednostavna za korišćenje.

Fintech inovacije nam poboljšavaju efikasnost i smanjuju troškove, otvaraju nam put za razvoj novih proizvoda i usluga, ali i prisnijeg odnosa sa klijentima – jer fintech omogućava da personalizujemo usluge ka svakom klijentu.

ProCredit će sigurno ostati među liderima digitalizacije u bankarskom sektoru.

  • Kako prepoznati i zaštititi se od email prevara? Kako da budemo stvarno sigurni da je email koji dobijemo od banke zaista poslala naša banka?

U aktivnoj smo komunikaciji sa našim klijentima kada je tema učestalog phishinga u pitanju, upozoravamo ih na potencijalne opasnosti i rizike, dajemo slikovite primere mogućih prevara, sve u nameri da sprečimo da do problema dođe. Klijentima skrećemo pažnju da dobro provere adresu e-pošte sa koje je poruka stigla, jer one izgledaju na prvi pogled slično zvaničnim mejlovima banke, zatim da provere hyperlinkove u mejlu pre nego što kliknu na njih, da ne šalju mejlom lične podatke, jer banka iste nikada neće tražiti od klijenta putem mejla i da uvek pozovu banku za svaki sumnjiv mejl koji dobiju, da provere da li je zaista došao iz banke.

Najvažnija je maksimalna fokusiranost klijenta na svaku poruku koju dobije, jer upravo je pažnja  taj “kritičan prostor” za  phishing manipulacije.

  • Koliko prate bankarske institucije zeleno poslovanje?

Održivost i zeleno poslovanje su goruće teme u društvu, naravno – i u svetu finansija. ProCredit banka je primer kako izgleda održivo bankarstvo koje ima za cilj ravnotežu finansijskih performansi, društvenih dobrobiti i zaštite životne sredine. Mi poslujemo po međunarodnom standardu ISO 14001, precizno i redovno pratimo naš karbonski otisak, a ono što je jednako važno – finansiramo energetski održive i zelene projekte. Na taj način usmeravamo privredna kretanja u pravcu zelene ekonomije.

  • Pričamo o savremenom bankarskom poslovanju, i manje više smo usmereni na populaciju koja je obrazovana ili živi u gradovima. Koliko bankarski svet promišlja o proizvodima i uslugama koje bi bale poljoprivrednicima u regionu olakšati njihovo poslovanje?

 Od početka našeg poslovanja u Srbiji, dakle duže od dve decenije, ProCredit je banka br.1 po izboru poljoprivrednika. Podrška razvoju poljoprivrede je značajna iz više razloga, ali dva su ključna: ekonomski razvoj zemlje i ruralni prosperitet. Naši bankari izlaze na teren sa klijentima, upoznati su sa njihovim potrebama, zajednički planiraju rast u kontekstu održive poljoprivrede, a kreditne linije koje im obezbeđujemo su veoma stimulativne za njih. Poljoprivreda će i ubuduće biti u našem fokusu.